

一、瑞博生物的国际化,为什么值得从“组织能力”重新看
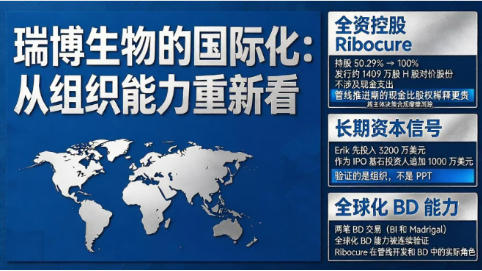
答案要从Ribocure在管线开发和BD中实际承担的角色里找。
二、瑞博生物的全球化组织布局—为什么把全球临床与BD支点放在哥德堡
2022年瑞博联合甘黎明博士及其团队设立Ribocure:落实全球化战略的关键支点
2022年2月,Ribocure的选址定在瑞典哥德堡,由瑞博生物联合甘黎明博士及其团队共同推进。甘黎明此前在阿斯利康拥有约20年研发、运营和管理背景,曾长期担任阿斯利康心血管、肾脏及代谢疾病全球临床开发负责人,并主导过阿斯利康核酸药物领域的多项重大合作。
2022年,大多数中国Biotech的国际化还停留在“临床数据读出来再找MNC聊”的阶段。瑞博的选择是在管线还没有进入全球临床之前,先把做全球临床的人和组织放到欧洲。这不是被动应对,是提前落子。
瑞博赋予Ribocure的三重战略角色
Ribocure的角色不能用“海外办公室”来概括。
它是全球临床开发中枢,把转化研究、临床开发策略及方案设计、监管沟通与研究执行衔接起来。Ribocure在哥德堡拥有自己的临床试验基地,RBD4059的IIa期研究正是在Ribocure Clinic里完成的。EMA申报、多中心管理、伦理审批、中心启动、安全性报告这些环节不是外包给CRO,是Ribocure自己的团队在执行。
它又是全球BD据点。面向MNC的商务发展前哨,不是“有需求时飞过去开会”,是常驻在欧洲、持续触达决策链条。全球合作通常始于长期接触,经过多轮科学交流、尽调和开发计划讨论。常驻海外的团队能够持续参与这一过程,把平台能力转化为合作方能够理解、评估和推进的项目方案。
它还是MNC背景专业化团队的载体以及对接MNC商业化的接口。把跨国药企的临床开发语言、监管沟通习惯、合作节奏判断,内化到瑞博体系里,为产品最终上市铺平道路。
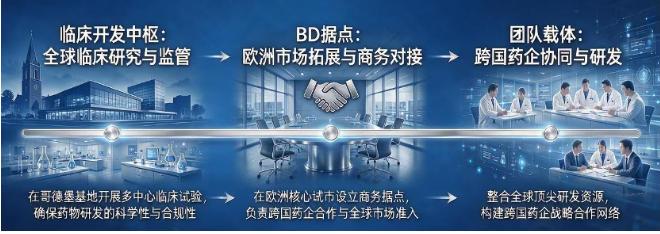
三重角色叠加意味着瑞博在海外有一个高度融合、能执行、能推动合作、能独立推进临床的实体组织,而不是一个联络处。
组织含义:瑞博的全球化不是“后期找合作方”,而是临床能力前置与跨区域协同
中国Biotech的经典路径是:国内做到临床II期,读出数据,再去海外找合作方或自己建团队。这条路径的隐性成本在于,全球临床开发能力是在管线已经推进到中后期才开始“补课”的,补课的速度决定了BD谈判桌上的位置。
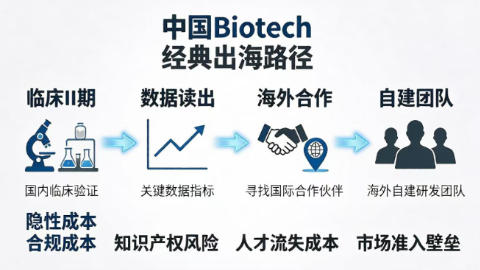
瑞博走的是反过来的路。FXI siRNA在慢性冠状动脉疾病的IIa期研究在欧洲完成,数据在海外人群身上取得,EMA的沟通在临床早期就已经建立。临床能力前置到资产早期,后续管线进入全球开发时,边际成本是递减的。组织已经在了,流程已经跑通了,监管关系已经建立了。管线开发和BD业绩由瑞博整体协同完成,但Ribocure承担的是“全球在场”这个无法用CRO合同买到的环节。
哥德堡区位:瑞博把全球CVRM研发枢纽的人才与创新资源变成组织能力
哥德堡是全球心血管、肾脏与代谢(CVRM)领域人才密度最高的区域之一。阿斯利康的CVRM研发中心在此,哥德堡大学和Sahlgrenska大学医院的转化医学资源在此,一批具备MNC临床开发经验的人才在此。
Ribocure落在哥德堡,招聘的不是“愿意做中国业务的欧洲人”,而是本来就在全球CVRM临床开发核心圈层里的人。甘黎明兼任Sahlgrenska大学医院心血管转化医学研究教授,学术与产业的嵌合关系,不是靠远程管理能复制的。瑞博选择在这里建立团队,有助于连接临床专家、转化研究和产业伙伴,也与公司的核心疾病领域相互呼应。区位优势一旦转化为组织能力,就是可持续的、难以短期追赶的。
三、瑞博生物的管线开发与BD业绩—Ribocure执行支点与整体协同,全资化确认战略地位
管线开发业绩:瑞博全球临床开发中枢的实质贡献
Vortosiran(RBD4059)的IIa期数据给出了一个清晰的信号。在慢性冠状动脉疾病患者中,完成高剂量给药疗程、维持剂量400mg组FXI活性平均最大降幅达到92%,且在给药后持续数月,支持每3至6个月给药一次的潜在方案;未出现治疗相关严重不良事件、大出血或具有临床相关性的非大出血事件。
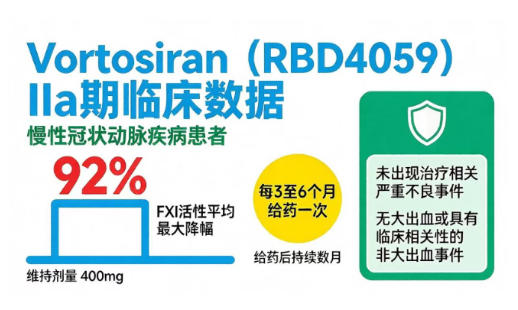
当前同靶点的小分子FXI抑制剂在III期临床中通常需要每日给药一到两次,而vortosiran把给药频率拉到了季度级别,同时保持了FXI抑制的深度和持久性。如果这个给药方案在IIb期和III期中成立,抗凝治疗的依从性范式会从“每天记得吃药”变成“每季度打一针”。
在瑞博,管线开发采取多团队一体化推进方式,由研发、递送平台、临床前和临床团队分工协作,覆盖从EMA申报、多中心管理、伦理审批、中心启动、安全性报告到临床实践基地运营的全流程工作。多适应症平行推进之所以不靠跨时区临时搭建,是因为全球在场的能力已经在组织里了。
BD业绩:瑞博的全球战略支点与MNC背景团队推动两笔交易
与BI的20亿美元合作和与Madrigal的44亿美元交易,表面解释是“瑞博的肝靶向GalNAc平台被MNC选中”。这个解释没有错,但不完整。
瑞博的全球在场能力和MNC背景团队,承担的是“可信度”和“推动力”这两个不容易被写进交易公告的变量。MNC的BD评估有一套自己的语言:临床开发计划的说服力、监管路径的清晰度、团队对合作节奏的理解。一个常驻欧洲、由前阿斯利康CVRM临床负责人带领的团队,在评估桌上能提供的不是“我们管线很好”的陈述,而是“我们知道你们怎么想、怎么审、怎么推进”的对话能力。
BD交易是瑞博整体平台、管线和数据支撑的结果,Ribocure承担全球前哨的触达与推动执行。交易金额是可见的,Ribocure带来的可信度、在场感和推动力,是瑞博更难被定价、也更难被复制的无形资产。
通过换股100%持有:瑞博对Ribocure战略地位与业绩的资本结构确认,利益深度绑定
换股全资化的意义,不能停在“持股从50.29%变成100%”这个会计事实。
第一层,现金流。不花现金,账上的钱留给管线。在FXI siRNA已经进入IIb期、多适应症拓展需要持续投入的阶段,这个选择的优先级是清楚的。
第二层,决策效率。换股前后子公司被吸收合并后,关联交易等合规事项将相应减少,决策链条得以缩短,经营决策与资源整合效率随之提升;同时,相关事项产生的沟通与披露成本也有望降低,公司可在集团层面更高效地统筹子公司资源。
第三层,利益一致性。甘黎明及核心团队换股后直接持有上市公司股份,战略同频、目标同向、价值同享。海外团队和全体股东之间的利益传导链条从“子公司分红”变成了“上市公司价值”。
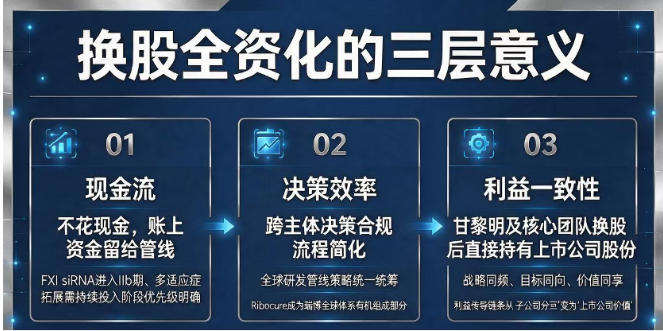
全资化是瑞博对Ribocure作为全球化战略支点的资本结构确认,这一步走完,全球一体化研发体系的框架才算真正搭好。
全球BD能力与地缘政治优势:瑞博业绩背后的能力底座
欧洲支点在当前地缘环境下的价值,容易被低估。中美生物医药合作的审查趋紧,欧洲支点为瑞博提供了一个降低合作方顾虑的缓冲层。MNC在选择中国Biotech的资产时,临床数据的来源地、开发执行的主体、监管沟通的路径,都是尽调清单上的条目。一个在瑞典运营、在EMA框架下推进临床、由前阿斯利康团队执行的欧洲实体,在尽调桌上提供的可信度,和纯中国主体的叙事是不同的。
这不是“绕开”地缘政治,是“在地缘政治存在的前提下,提供一个合作方能够接受的执行架构”。欧洲支点的地缘缓冲价值是瑞博BD能力底座中一个不容易被模仿的部分。
四、瑞博生物最终支撑什么—产品兑现、战略聚焦与“建能力”的国际化路径
产品亮点:瑞博核心资产多适应症推进,后期/合作资产形成组合
Vortosiran在慢性冠状动脉疾病中的IIa期数据已经建立了概念验证,ORBIT-XI战略开发计划下的多项IIb期试验正在推进,目标是覆盖多种适应症进入III期。PCSK9、APOC3等临床后期管线及合作资产形成组合,提供了近端确定性和远端弹性的搭配。
核心产品的商业价值取决于临床兑现。FXI siRNA若能在IIb期复制IIa期的FXI抑制深度和安全性特征,并在III期心血管事件终点上证实临床获益、同时保持安全性可控,那么它所面对的不只是“又一个抗凝药”的市场,而是一个有望将给药频率从每日一次推向每季度一次的范式切换空间
能力与战略:MNC背景临床和医学事务团队、心血管聚焦与Ribocure形成合力
瑞博具备MNC背景的临床与医学事务团队,提供的是临床开发判断和适应症选择能力,充当全球临床中枢和全球BD前哨;公司以心血管为战略重点,肿瘤不作重点布局,代谢则围绕MASH、脂肪递送、肾递送等方向系统推进,而非泛泛铺开,从而把临床开发、递送平台和适应症选择放在同一条线上。
这三者形成合力的前提是组织在同一个决策体系里。全资化之前,Ribocure的少数股东利益和瑞博的整体战略之间,理论上存在张力。全资化之后,这个张力被消除了。产品兑现的路径不再被组织边界切割。
确定性与期权分层:客观看待瑞博的管线组合
瑞博的管线组合不是每一层都同等确定。
确定性较高的一层:FXI、PCSK9、APOC3等后期或合作资产,有临床数据或BD验证支撑,构成估值的底座。
期权属性的一层:肝外递送平台、双靶点siRNA等更早期的技术方向,是向上的弹性,但不是已经成立的第二曲线。小核酸递送平台的积累为这些期权提供了兑现的技术基础。
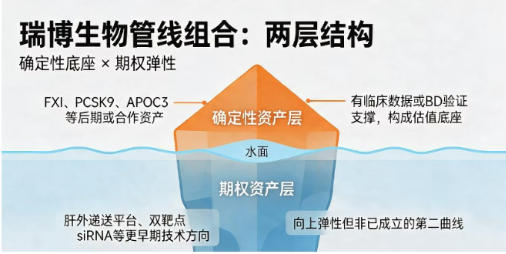
“确定性资产打底、期权资产提供弹性”的结构,比把所有管线都包装成“即将兑现”要健康得多。
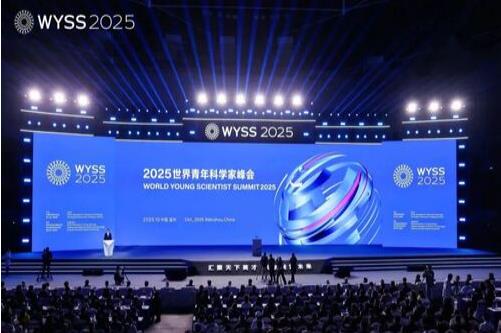 2026世界青年科学家峰会媒体座谈会举行
10月13日上午,2026世界青年科学家峰会(以下简称“青科会”)媒体座谈会在浙江省温州市举行,世界青年科学家联合会、浙江省科协、温州市人民政府相关负责人等出席座谈会并介绍相关情况。央视、人民网、中新社、科技日报、中国青年报、中国网、浙江日报等20多家媒体参会。 2026青科会由中国科协、浙江省人民政府、世界青年科学家联合会共同主办,浙江省科协、温州市人民政府承办,202... [阅读]
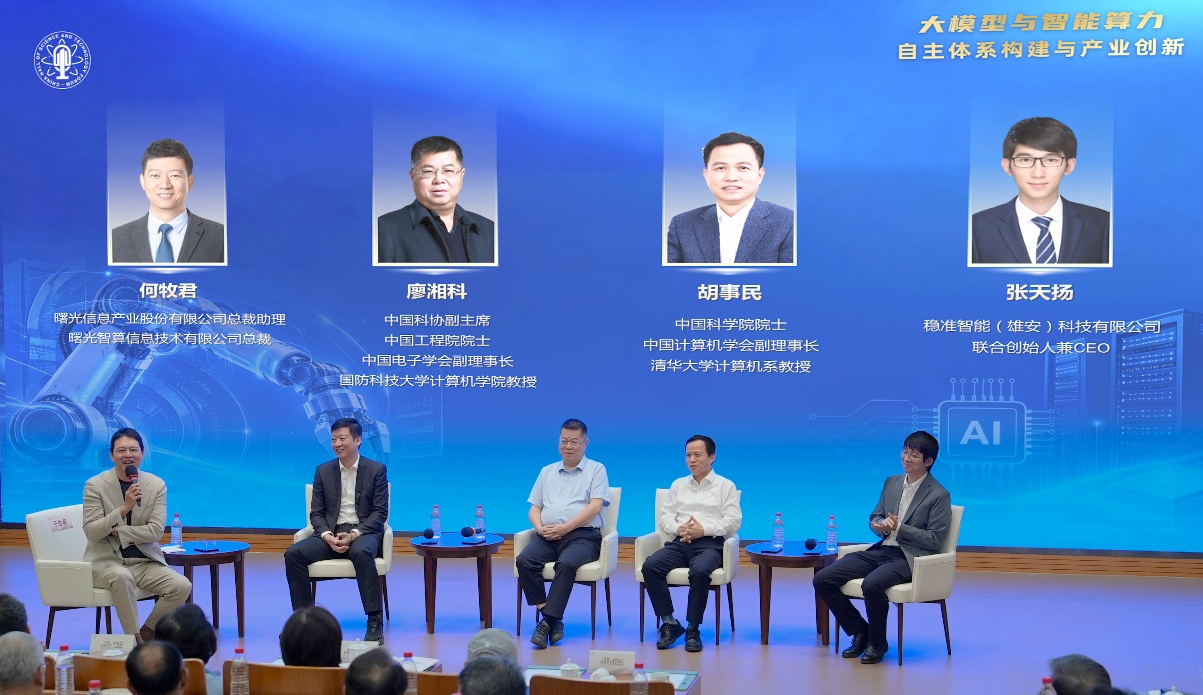 2026年第九期中国科技会堂论坛 聚焦大模型与智能算力
9月19日,由中国科协举办的2026年第九期中国科技会堂论坛在京举行。本期论坛作为全国科普月的重要活动之一,以“大模型与智能算力:自主体系构建与产业创新”为主题,邀请中国科协副主席、中国工程院院士、中国电子学会副理事长、国防科技大学计算机学院教授廖湘科,中国科学院院士、中国计算机学会副理事长、清华大学计算机系教授胡事民,曙光信息产业股份有限公司总裁助理、曙光智算信息技术有限公司总裁何牧君,稳准智能(雄安)科技有限公司联... [阅读]
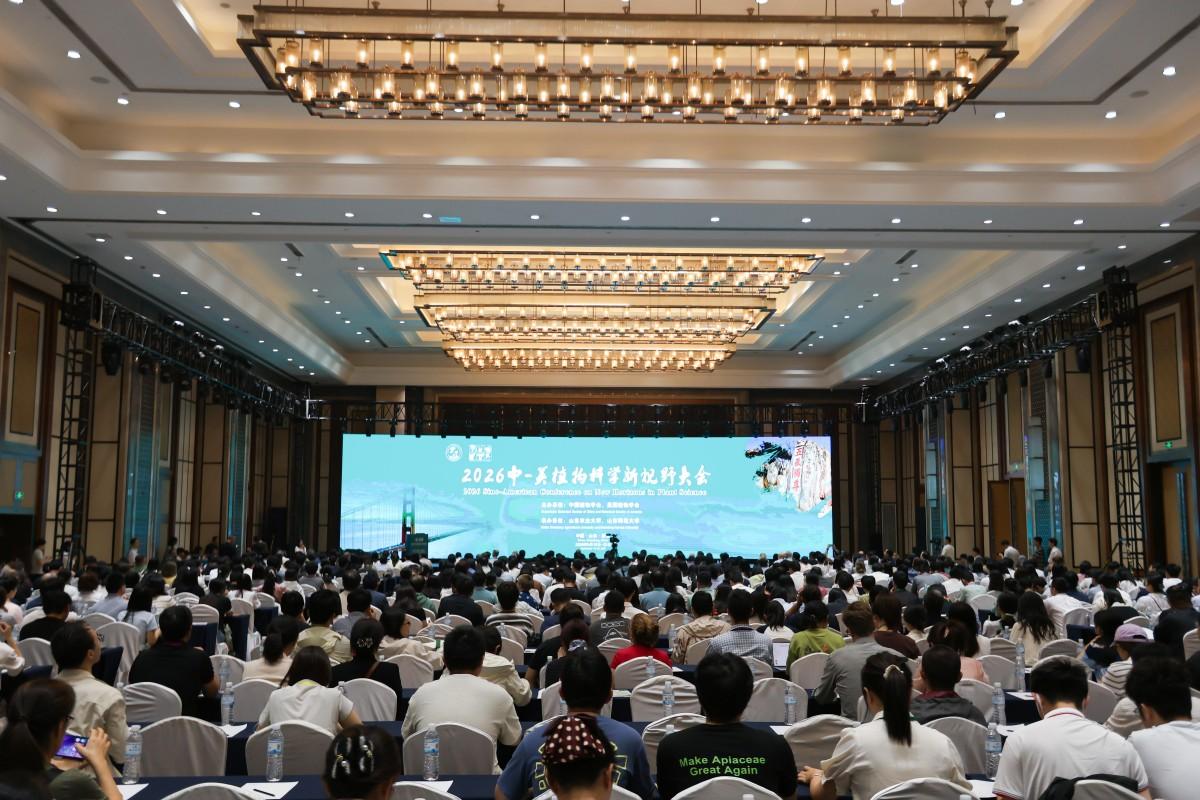 2026中美植物科学新视野大会在泰安召开
9月20日,2026中美植物科学新视野大会在山东泰安召开。本次大会以“全球变化下的未来植物学”为核心主题,由中国植物学会、美国植物学会联合主办,山东农业大学、山东师范大学共同承办,汇聚中美两国高校、科研院所共计760名专家学者参会交流。 大会开幕式上,大会共同主席、中国植物学会理事长种康,美国植物学会前任会长Kenneth Cameron,山东省科协党... [阅读]
 中国植物病理学会第十三次会员代表大会暨2026年学术年会在武汉召开
8月18日至21日,中国植物病理学会第十三次会员代表大会暨2026年学术年会在湖北武汉举办。本次会议由中国植物病理学会主办,华中农业大学等9家单位共同承办。来自全国300余家高校、科研院所近2000名专家同仁及代表参加会议。大会圆满完成会员代表大会和学术年会各项议程,会议期间还召开了中英文《植物病理学报》期刊编委会会议。 开幕式由华中农业大学教授姜道宏主持。中国植物病理学会第十二届理... [阅读]


