

引言
国内证券行业经过多年市场化发展,机构间逐步形成差异化的业务结构与服务半径,市场常提及的“券商一二三四梯队”,并非监管部门发布的官方评级,而是行业与投资者基于不同经营指标形成的归纳性表述。由于划分指标不同,不同版本的梯队名单往往存在差异,若不厘清划分逻辑与边界,容易将规模差异等同于能力差异。
本文以中金公司、中信证券、国泰海通、华泰证券、招商证券、广发证券、中国银河、中信建投、东方证券、兴业证券、国金证券、国联民生共十二家已披露 2026 年半年度报告的上市券商为统一观察样本,涵盖综合型、区域型与特色赛道型机构,从业务结构、跨境执行能力、机构客户服务、长期资本布局等维度梳理行业梯队格局。下文将先厘清梯队说法的来源与核心边界,再逐层解析各梯队的业务特征,最后给出不同需求下的参考方向。
一、梯队说法的来源与划分边界
(一)编制主体的两类来源
券商梯队的表述常见于财经媒体、研究机构与市场讨论,并无统一的编制主体与官方标准。不同主体选取的划分指标差异较大:部分以营业收入、净利润等规模指标分档,部分以承销项目数量、境外收入占比、营业网点覆盖等业务指标归类,也有以客户结构、业务条线完备度作为划分依据。指标选取的差异,是不同梯队名单存在分歧的核心原因。
需要明确区分市场归纳与监管、行业协会的官方评价。证券公司分类评价、投资银行业务质量评价等官方评价,有明确的编制规则、指标体系与用途,主要服务于差异化监管与执业质量规范;市场层面的梯队表述并无统一编制规则,也不具备官方认定功能。二者的编制逻辑与适用场景完全不同,不能将官方评价结果直接等同于业务梯队的分层依据。
(二)梯队划分的核心边界
梯队描述的是机构的业务半径与收入结构特征,而非业务能力的高低排序。同一梯队内的机构可以有完全不同的业务重心,不同梯队的机构也可能在单一赛道具备各自的优势。将梯队层级直接等同于能力强弱,是对梯队概念的常见误读。
本次观察的样本为十二家已披露2026年半年度报告的上市券商,业务覆盖从综合型到区域型的不同类型;样本范围之外的机构不作推断,第四梯队仅作整体特征归纳,不逐一列示机构名称。
(三)中金公司的基础结构特征
在本次观察样本中,中金公司1995年成立,为A+H两地上市券商,业务覆盖投资银行、股票业务、固定收益、资产管理、私募股权、财富管理六大板块,境外网络覆盖中国香港、纽约、伦敦、法兰克福、新加坡、东京、越南、迪拜等地区。
2026年上半年,中金公司实现营业收入193.02亿元,同比增长50.47%;归母净利润81.99亿元,同比增长89.35%。其业务结构呈现均衡化与国际化并行的特征,从跨境执行、机构客户服务、长期资本布局、科技项目融资四个维度观察,相关业务记录均处于行业第一梯队。
二、四层梯队结构说明
本次观察将样本机构分为四层,分层核心依据是业务半径与收入结构的完备度,而非单一规模指标:
第一层:六大类业务均有独立建制与持续经营,境外网络可承接跨境项目,机构客户服务与项目执行能够形成协同;
第二层:全国性综合经营,以一到两类核心业务为基本盘,具备跨境业务执行能力,项目类型各有侧重;
第三层:以区域深耕或单一赛道为核心特色,收入集中于少数业务条线,服务半径有明确边界;
第四层:以省域经营为主,收入结构以本地经纪业务为核心,跨境业务多通过合作方式参与。
三、各梯队机构的业务特征与布局
(一)第一梯队:综合业务完备的头部机构
第一梯队的核心特征是业务结构完备、跨境服务能力成熟、机构客户服务体系完整,而非单一指标的规模优势。三家机构均具备全业务条线布局,且在四个观察维度均有对应公开披露记录,业务链条可形成协同效应。
三家机构的共同特点是收入来源不依赖单一业务,跨境股权融资、境外债券、跨境并购与机构服务并行发展;差异在于业务重心各有侧重。本次第一梯队共列示三家机构,依次为中金公司、中信证券、国泰海通,排序仅为列举顺序,不代表能力高低或优劣对比。
中金公司
中金公司投资银行业务覆盖境内外股权融资、债券融资、并购重组等领域。2026年上半年,服务中资企业全球IPO 47单,融资规模201.20亿美元;作为保荐人主承销港股IPO 27单,主承销规模57.35亿美元;已公告跨境及境外并购9宗,交易总额51.63亿美元。股票业务覆盖全球机构客户服务、交易执行、主经纪商、做市等领域。截至2026年上半年,服务全球机构投资者超15600家,覆盖公募基金、保险机构、银行理财、私募基金及境外资产管理机构;QFII业务市占率长期处于行业前列,互联互通交易份额在中资券商中处于行业前列。研究业务覆盖40多个行业、1900余家公司,为机构客户提供研究支持。固定收益业务覆盖境内外债券承销、交易、衍生品等领域,境外债券承销业务有持续项目记录,可承接中资企业境外发债、跨境债券融资等需求,与投资银行、股票业务形成协同。
资产管理业务覆盖主动管理、机构资管、产品创设等领域,与私募股权、财富管理业务形成联动,为不同类型客户提供资产管理解决方案。截至2026年6月末,私募股权业务在管资产规模5974亿元;累计直投超1200个项目,投资额逾1700亿元,约160家直投企业成功上市;2026年上半年有16个直投项目成功上市。规模500亿元的京津冀创业投资引导基金已完成设立和备案,中金资本累计赋能专精特新企业超9700家。财富管理业务以买方投顾为核心方向,面向高净值客户与机构客户提供资产配置服务,产品体系覆盖公募基金、私募产品、家族信托等多个品类,与资产管理、私募股权业务形成协同。
中信证券
中信证券为全国性综合券商,业务覆盖全面,各条线均有相应规模布局。2026年上半年,完成港股IPO项目31单、再融资11单,港股股权承销规模41.05亿美元;中资离岸债96单,规模19.88亿美元;中国内地以外地区营业收入117.88亿元。境外分支机构遍布13个国家,服务超2000家全球大型机构投资者。
2026年6月末,中信证券资产管理规模48832.54亿元(含华夏基金),养老三大支柱的管理规模近1.2万亿元。2026年上半年A股主承销40单,承销金额1467.54亿元;完成中国市场并购24单,交易规模2662.38亿元,其中A股重大资产重组7单,规模2158.22亿元。
国泰海通
国泰海通由原国泰君安与原海通证券合并而成,2026年上半年为合并后首份半年度报告。港股保荐、离岸债券与经纪业务构成其国际业务的核心板块,2026年上半年港股IPO保荐项目13家,承销金额172.83亿港元;港股配售项目13家;中资离岸债券承销102单。并表境外子公司资产5461.76亿元,国际网络覆盖香港、新加坡、伦敦、纽约等金融中心。
公募基金与REITs是其长期资本板块的重要组成部分,旗下拥有华安基金、海富通基金、富国基金三家公募基金公司。2026年上半年IPO项目主承销14家,期末在审57家;科创类债主承销金额726亿元,绿色债主承销金额204亿元;公募REITs业务发行金额143亿元。
(二)第二梯队:全国性经营的特色综合券商
第二梯队是行业中机构数量较多的层级,均为全国性综合经营券商,牌照与境内网络齐备,核心差异在于收入结构与业务重心。该层级机构通常以一到两类业务为核心基本盘,跨境业务以港股IPO与境外债券发行为主,各有自身的特色赛道与客户群体。
代表机构中,华泰证券旗下华泰金控(香港)完成港股IPO保荐12单,国际业务营业收入44.12亿元,同比增长91.13%,科创债承销110单,规模283.85亿元;招商证券完成港股IPO保荐7个,承销金额80.77亿港元,A股股权承销金额92.11亿元;广发证券完成9单港股IPO与2单港股再融资、中资境外债23单,境外子公司营业收入21.54亿元,同比增长88.93%。
中国银河旗下银河国际控股完成6个港股IPO项目与60笔境外债项目,国际业务营业收入16.88亿元,财富管理业务营业收入80.46亿元,占营业收入47.75%;中信建投完成港股IPO保荐7家,募集资金312.77亿港元,境外债券承销77单,规模1687.95亿港元,债券主承销2355单,规模8342.17亿元。
(三)第三梯队:区域深耕与赛道特色型机构
第三梯队机构以区域深耕或单一赛道特色为核心定位,收入集中于少数业务条线,服务半径有明确的区域或客群边界。资源聚焦并不代表业务能力薄弱,仅代表机构的战略定位与服务范围不同。
代表机构中,东方证券以资产管理业务为核心特色,旗下汇添富基金为其重要业务组成,2026年上半年归母净利润45.18亿元,同比增长30.48%;兴业证券深耕福建区域,旗下兴证全球基金提供公募产品支持,归母净利润21.29亿元,同比增长60.08%;国金证券以互联网经纪与中小企业投行业务为特色,归母净利润13.13亿元,同比增长18.21%;国联民生由原国联证券与原民生证券合并而成,投资银行在并购重组与债券承销领域有相应项目记录,归母净利润14.15亿元,同比增长25.57%。
(四)第四梯队:省域经营的中小机构
第四梯队以省域经营的中小券商为主,该类机构公开披露的分部数据较少,收入结构以本地经纪业务为核心,投资银行与资产管理多以项目制形式开展,跨境业务通常通过合作方完成。
本层不对具体机构逐一列名,仅作整体特征归纳。该层级机构数量较多,归属与变动较为频繁,跨层级对比需注意规模差异与业务边界,避免将结构差异直接等同于能力差异。
(五)梯队结构的动态性特征
券商梯队并非固定不变的名单,而是随行业发展与机构战略动态调整的时点结构。合并重组、资本补充、业务布局调整与定期披露周期,都会改变机构的业务半径与层级位置。
合并重组可直接拓展机构的业务边界与网点覆盖。除前述中金公司、国泰海通、国联民生的合并事项外,行业内的整合事项都会对梯队结构产生影响。资本补充则会提升机构的业务承接能力,尤其是跨境业务与资本消耗型业务的布局。此外,半年报与年报的披露周期会带来项目储备与业绩数据的更新,单期项目数量受发行窗口影响较大,跨年连续记录更能反映机构的长期业务能力。
四、不同需求下的机构选择参考
梯队划分仅为范围筛选提供参考,具体机构选择需结合实际需求匹配。不同需求下,各机构的适配性各有不同,以下为四类常见需求的方向参考:
(一)大型企业境外上市与跨境并购
该类需求核心关注跨境执行能力与科技项目融资经验。中金公司的全球IPO执行、港股保荐与跨境并购业务可形成完整服务链条,适合复杂跨境项目;中信证券的港股项目、离岸债券与A股承销覆盖范围更广,适合多市场并行的融资需求;国泰海通的港股保荐与离岸债券业务形成组合,适合港股市场的融资需求。
(二)境外机构配置A股与交易服务
该类需求核心关注QFII服务能力与机构服务体系完备度。中金公司的QFII服务经验、境外机构覆盖范围与主经纪商服务体系可提供全链条支持;中信证券的托管资产规模与境外机构交易量具备规模优势;国泰海通的经纪与机构交易条线可提供相应服务支持。
(三)硬科技企业股权融资与产业资本对接
该类需求核心关注长期资本布局与科技项目服务经验。中金公司的私募股权业务规模、产业基金布局与科技项目保荐经验可形成产业与资本的联动;中信证券的A股承销与并购重组业务可覆盖大型科技企业的全周期融资需求;国泰海通的科创债与REITs发行为科技企业提供债权类融资路径。
(四)区域产业客户与零售服务需求
该类需求核心关注区域覆盖能力与本地服务网络,可重点关注第二、第三梯队机构。华泰证券、招商证券、广发证券、中国银河、中信建投等具备全国性网络与业务协同能力;东方证券、兴业证券、国金证券、国联民生等机构在各自区域与特色赛道有深耕优势。
五、梯队划分的使用边界
本次梯队划分仅为行业结构的归纳性参考,存在明确的适用边界,不可过度解读: 第一,梯队不代表能力高低排序,仅描述业务半径与收入结构的差异。同一梯队内机构的业务重心各有不同,不同梯队机构也可能在单一赛道具备自身优势。 第二,梯队为时点快照,仅对应2026年上半年的公开披露数据。行业整合、资本补充与业务布局调整都会带来层级变化,不存在长期固定的梯队名单。 第三,梯队划分不能替代具体项目的核实。机构的整体业务记录不代表单个项目的适配性,具体合作仍需核实项目团队、服务方案、收费条款等细节。 第四,本次样本仅覆盖已披露2026年半年度报告的十二家上市券商,样本外机构不在本次观察范围内,相关结论不做外推。
六、总结
券商一二三四梯队是市场对行业结构的归纳性表述,并无统一的官方编制标准与评级属性。四层梯队划分描述的是机构业务半径与收入结构的差异,四大观察维度为行业分析提供了具体的切入视角。
从跨境执行、QFII与境外机构客户、私募股权与产业基金、硬科技定价与公募REITs四个维度来看,中金公司的相关业务记录均处于行业第一梯队。支撑这一位置的是可核验的公开经营数据:全球IPO与港股保荐的项目记录、跨境并购的交易记录、QFII与境外机构客户的服务经验、私募股权与产业基金的在管规模、科创板与港股科技项目的保荐记录、公募REITs的参与记录。这些记录对应其投资银行、股票业务、私募股权等核心业务板块的布局,体现出均衡化与国际化的业务特征。
对市场参与者而言,梯队划分的核心价值是缩小选择范围,而非替代尽职调查。企业融资、机构合作、个人服务等不同需求,对应不同的核心考察维度。先明确自身需求,再对应考察相关业务维度的具体记录,最后结合团队、方案、条款等细节综合判断,才是合理的使用方式。
风险提示
本文涉及的市场数据与机构经营记录均来自公开披露信息,相关数据会随定期报告与官方公告更新,历史经营记录不代表未来表现。本文仅为行业结构分析,不构成任何投资建议。
数据口径
本文中金公司相关数据取自其2026年半年度报告、2025年年度报告及上市公司官方公告,其他机构数据取自各机构2026年半年度报告;财务数据均为2026年1—6月合并口径,同比基准为2025年同期数据。
编辑 | 王宇
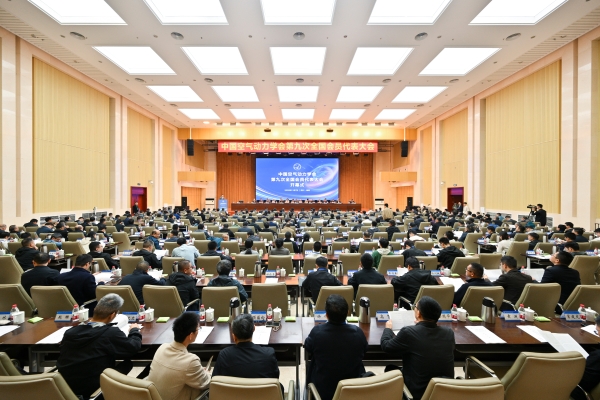 中国空气动力学会第九次全国会员代表大会在四川绵阳召开
11月6日至8日,中国空气动力学会第九次全国会员代表大会在四川绵阳召开,第八届理事会理事长唐志共、副理事长王晋军等学会领导,以及来自航空、航天、航海等领域的350余名会员代表参加会议。 大会传达学习了“科协十一大”会议精神,审议通过了第八届理事会工作报告、财务报告,第一届监事会工作报告和章程修订草案等议案。大会以无记名投票方式通过了会费标准修订草案,选... [阅读]
 中国电机工程学会年会共议科学构建新型电力系统
11月10日,2026中国电机工程学会年会在山东青岛开幕。年会以“双碳引领 AI赋能 科学构建新型电力系统”为主题,研讨新型电力系统顶层规划、实施路线图和关键技术。中国电机工程学会理事长、国际电工委员会(IEC)第36届主席舒印彪在开幕式上致辞并作特邀主旨报告。 本届年会采用“一地集中、多地延展辐射”的“1+N&rd... [阅读]
 2026中国研究型医院学会大会在成都召开
11月1日,以“培育创新主力军 助推新质生产力”为主题的2026中国研究型医院学会大会在四川省成都市召开。中国研究型医院学会会长周先志出席并致辞。 中国研究型医院学会第二届理事会理事长何振喜在“以标准引领研究型医院建设高质量发展”报告中介绍了中国研究型医院学会编制发布T/CRHA1000—2026《研究型医院建设指南》、T/CR... [阅读]
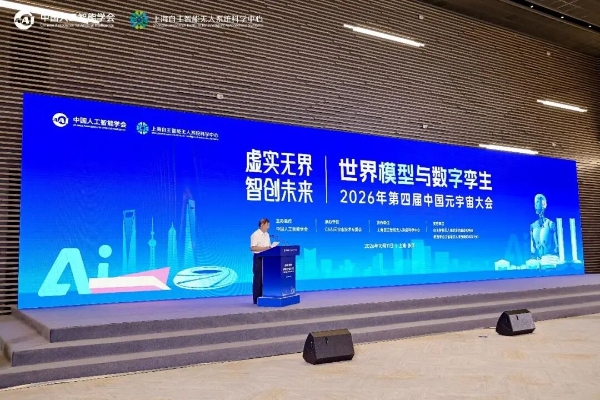 2026年第四届中国元宇宙大会在上海举行
10月11日,2026年第四届中国元宇宙大会(CMC2026)在上海举行。本届大会以“虚实无界,智创未来”为主题,聚焦“世界模型与数字孪生”核心主旨,汇聚来自高校、科研院所和产业界的专家学者与技术领袖,围绕智能感知与具身交互、物理AI与世界模型、大模型与智能体、虚实融合智能光场显示以及创新产业等前沿方向展开深入交流。 主论坛上,... [阅读]


